提前还款计算器

1天前发布 3 0 0

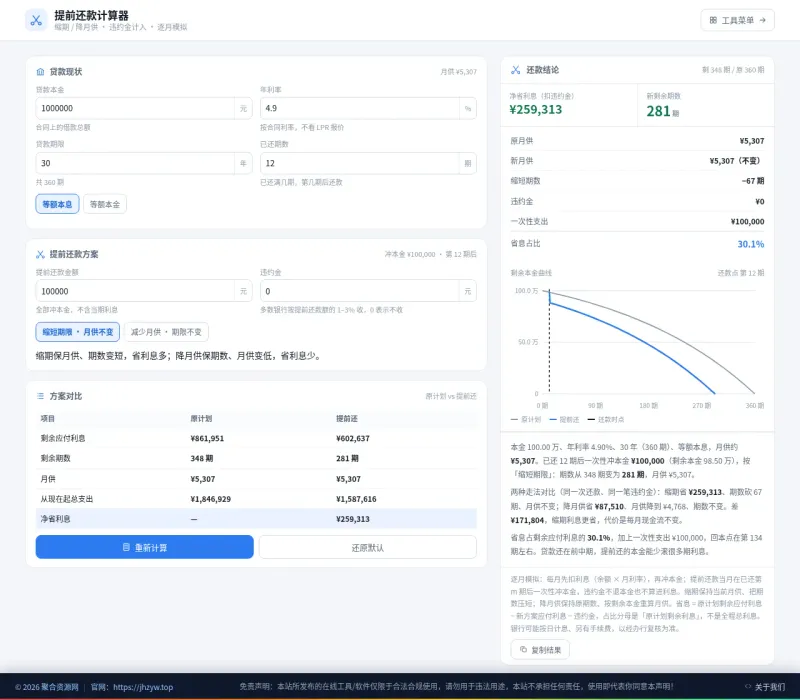
提供缩期与降月供两种口径的提前还款计算工具。

语言:
zh
收录时间:
2026-11-21
提前还款计算器提前还款计算器

功能定位

该工具面向有房贷提前还款计划的用户,核心解决一个常见问题:在“缩短还款期限”和“降低月供”之间,如何量化比较实际效果。工具围绕这两种主流还款调整方式设计,输出结果可直接用于决策参考。

两种计算口径

1. 缩期(缩短还款期限)

保持月供金额基本不变,将提前还款金额用于缩短剩余还款期数。

  • 主要收益:总利息支出下降幅度更大
  • 适用人群:收入稳定、希望尽快结清贷款的用户
  • 关注指标:剩余期数变化、累计利息节省额

2. 降月供(减少每月还款额)

保持剩余期限不变,将提前还款金额用于降低后续每期还款压力。

  • 主要收益:月度现金流压力显著减轻
  • 适用人群:对流动性敏感、或未来收入存在波动的用户
  • 关注指标:新月供金额、月度可释放资金量

输入与输出参数

参数类型 具体字段
基础输入 贷款总额、年利率、已还期数、原贷款期限
提前还款 提前还款金额、计划执行时间点
输出结果 节省利息总额、剩余期数/新月供、两种口径对比

使用建议

  1. 先确认贷款合同条款:不同银行对提前还款的违约金、次数限制、最低金额要求存在差异,计算结果需结合实际合同约束判断。
  2. 两种口径并行比较:建议同时查看缩期与降月供的结果,从“总利息节省”和“月度现金流”两个维度权衡。
  3. 注意利率类型:如果是LPR浮动利率,未来利率变化会影响实际节省金额,计算结果应视为基于当前利率的估算值。

适用场景

  • 持有商业住房贷款或公积金组合贷的借款人
  • 计划一次性或分次提前还款前做效果预估
  • 比较不同还款时间节点(如第3年 vs 第5年)提前还款的差异

工具的计算逻辑基于等额本息与等额本金两种常见还款方式的剩余本金推算,结果以数值对比形式呈现,便于用户直观判断哪种口径更符合自身财务目标。
数据统计

相关导航

暂无评论

none
暂无评论...